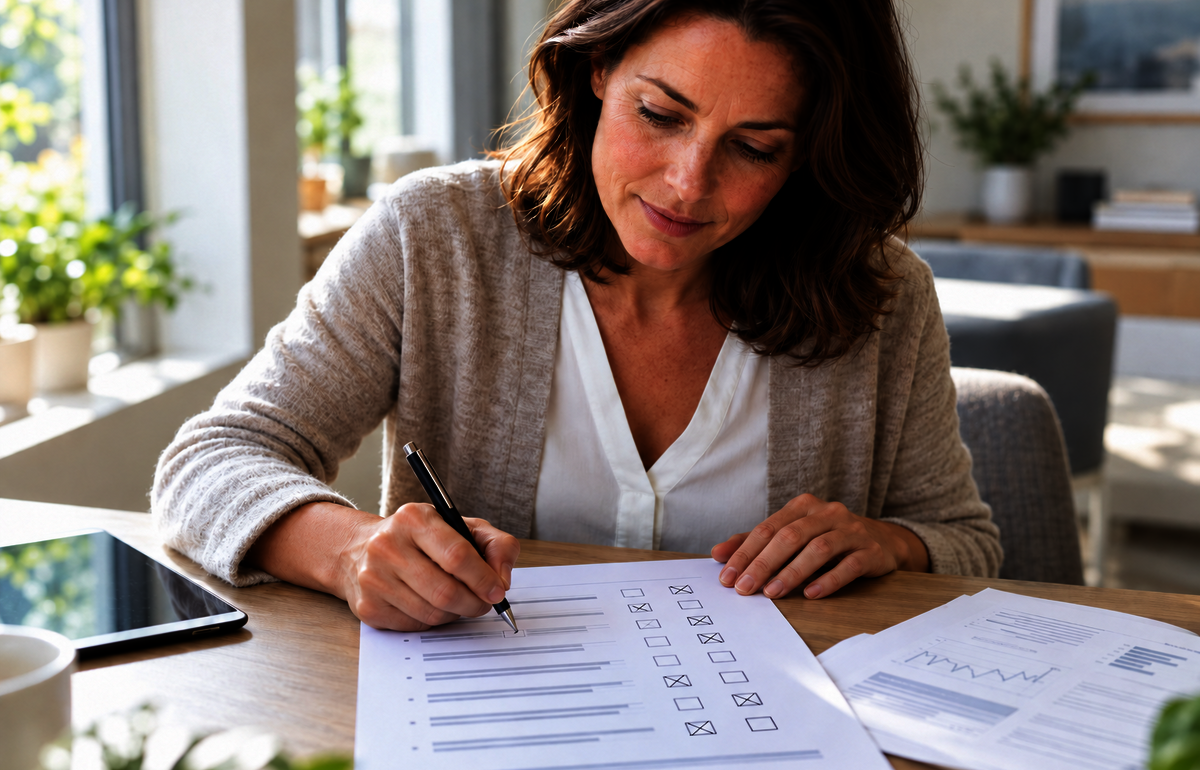
Wer eine private Krankenversicherung abschließt, muss vor Vertragsbeginn Gesundheitsfragen beantworten. Diese Angaben bilden die Grundlage für die Risikoprüfung – und entscheiden mit darüber, ob Sie zum Normaltarif versichert werden oder ob ein Risikozuschlag, eine Leistungseinschränkung oder in einzelnen Fällen eine Ablehnung erfolgt.
Dabei geht es nicht nur um bereits diagnostizierte Krankheiten. Je nach konkreter Fragestellung müssen auch Beschwerden, laufende Untersuchungen, Medikamente oder bereits geplante Behandlungen angegeben werden.
Kurzantwort |
Ein häufiger Irrtum lautet: „Ich hatte damals noch keine Diagnose, also musste ich nichts angeben.“
So einfach ist es nicht!
Fragt eine Versicherung beispielsweise nach Erkrankungen oder Beschwerden innerhalb eines bestimmten Zeitraums, dann ist auch eine Beschwerde relevant, für die noch keine endgültige Diagnose gestellt wurde.
Typische Beispiele können sein:
Entscheidend ist immer die genaue Formulierung der jeweiligen Gesundheitsfrage und der abgefragte Zeitraum.
Nach § 16 Versicherungsvertragsgesetz müssen beim Vertragsabschluss bekannte Umstände angegeben werden, die für die Übernahme des Risikos erheblich sind. Umstände, nach denen die Versicherung ausdrücklich schriftlich fragt, gelten im Zweifel als erheblich. Quelle: RIS
Die Antworten werden im Rahmen der Risikoprüfung bewertet. Das Ergebnis kann je nach Gesundheitszustand und Versicherung unterschiedlich ausfallen:
Vorerkrankungen bedeuten daher nicht automatisch, dass eine private Krankenversicherung unmöglich ist. Sie können aber beeinflussen, welche Versicherung zu welchen Bedingungen Schutz anbietet. Auch die Arbeiterkammer weist darauf hin, dass Vorerkrankungen zu Ausschlüssen oder Prämienzuschlägen führen können. Quelle: Arbeiterkammer OÖ
Gesundheitsfragen sollten weder verharmlost noch vorsorglich „großzügiger“ beantwortet werden als gefragt.
Richtig ist: Die konkrete Frage vollständig, wahrheitsgemäß und innerhalb des verlangten Zeitraums beantworten.
Wer relevante Angaben verschweigt oder Gesundheitsfragen falsch beantwortet, riskiert später erhebliche Probleme. Das Versicherungsvertragsgesetz sieht bei Verletzung der vorvertraglichen Anzeigepflicht ein Rücktrittsrecht der Versicherung vor. Quelle: RIS
Gerade deshalb lohnt es sich, vor dem Antrag Arztberichte, Medikamentenlisten oder vorhandene Befunde durchzusehen, wenn die eigene Erinnerung nicht eindeutig ist.
Bei einer privaten Krankenversicherung sollte nicht zuerst ein Tarif ausgewählt und danach über die gesundheitliche Situation gesprochen werden.
Denn die Versicherungen unterscheiden sich nicht nur bei Prämien und Leistungen. Auch bei Gesundheitsfragen, Risikobewertung und Annahmepraxis bestehen Unterschiede.
Was bei einer Versicherung zu einem Risikozuschlag führt, kann bei einer anderen anders beurteilt werden. Deshalb gehört die gesundheitliche Situation von Anfang an in einen professionellen Vergleich.
Gerade bei bestehenden Beschwerden, früheren Erkrankungen oder umfangreicheren Krankengeschichten ist die Frage daher nicht nur: „Welcher Tarif gefällt mir am besten?“
Sondern ebenso: „Welche Versicherung bietet mir aufgrund meiner gesundheitlichen Situation die besten Bedingungen?“
Sie haben Vorerkrankungen, Beschwerden oder offene medizinische Fragen und möchten wissen, wie sich diese auf eine private Krankenversicherung auswirken?
Wir prüfen Ihre Situation und vergleichen die Möglichkeiten kostenfrei und unverbindlich.
🔎Private Krankenversicherung richtig vergleichen – 7 Kriterien
✅Als einziger in Österreich seit 2012 auf private Krankenversicherung spezialisiert
✅ +880 Fünf-Sterne-Bewertungen von zufriedenen Kunden
✅Vergleich aller 8 privaten Krankenversicherungen in Österreich
✅Maximale Erfahrung mit Gesundheitsfragen, Risikoprüfung und unterschiedlichen Annahmebedingungen
Je früher Sie sich mit einer privaten Krankenversicherung beschäftigen, desto günstiger sind grundsätzlich die Voraussetzungen: Ein jüngeres Eintrittsalter und ein guter Gesundheitszustand verbessern die Auswahlmöglichkeiten und die Chance auf eine Annahme ohne Zuschläge oder Einschränkungen.


Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.