Noch bevor eine Schwangerschaft besteht, versichern Sie sich so günstig wie nie wieder – mit der größten Auswahl für Wahlarzt, Privatklinik und Baby.
880+ Fünf-Sterne-Bewertungen · Seit 2012 spezialisiert · Alle 8 Versicherungen
Warum jetzt?
Eine private Krankenversicherung kann künftig nur teurer oder schwieriger werden. Entscheidend sind Ihr Alter, eine eintretende Schwangerschaft und wie sich Ihr Gesundheitszustand künftig entwickelt.
Je jünger Sie beim Abschluss sind, desto günstiger ist Ihre Prämie. Wer heute abschließt, sichert sich das niedrigere Eintrittsalter – dauerhaft als Ausgangsbasis für seinen Vertrag.
Besteht beim Abschluss bereits eine Schwangerschaft, erhöht sich die Prämie für drei Jahre um mindestens 70 %. Gleichzeitig wird die Auswahl an möglichen Tarifen wesentlich kleiner.
Neue Beschwerden, Diagnosen oder Behandlungen können später zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung führen.
Frauen mit einem chronischen Gesundheitsproblem
Am häufigsten:
Quelle: Statistik Austria, Gesundheitsbefragung 2025
Ein Kinderwunsch ist deshalb der ideale Zeitpunkt: Sie sichern sich heute die günstigste Prämie und die größte Auswahl – bevor Schwangerschaft, Alter oder neue gesundheitliche Probleme die Voraussetzungen verändern.
Der 9-Monats-Irrtum
Tritt die Schwangerschaft nach Versicherungsbeginn ein, entfällt die Wartezeit. Als Nachweis gilt, dass der ärztlich errechnete Geburtstermin mindestens 9 Monate nach Versicherungsbeginn liegt.
Sie müssen also nicht 9 Monate warten, bevor Sie schwanger werden.
Ab dem ersten Tag
Eine private Krankenversicherung ist keine Versicherung nur für Schwangerschaft und Geburt. Bereits ab Versicherungsbeginn stehen Ihnen die versicherten Leistungen bei Unfällen und rund 30.000 Krankheiten zur Verfügung.
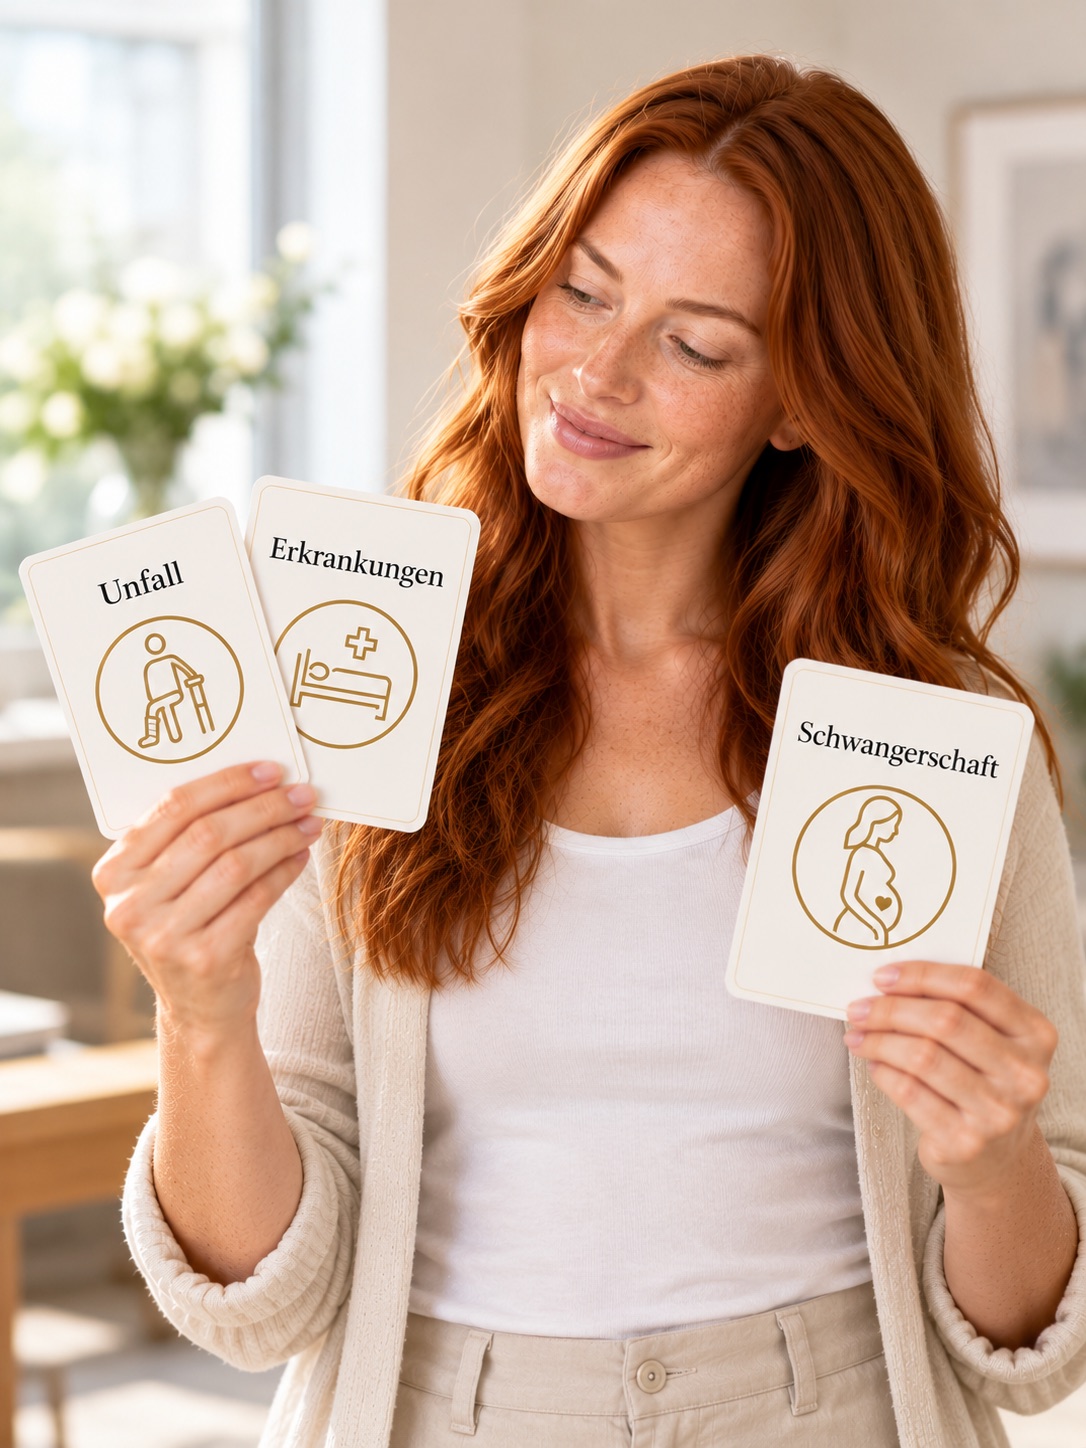
Freie Arztwahl, rasche Termine sowie Leistungen für Diagnostik, Untersuchungen und Therapien im Rahmen Ihres Tarifs.
Freie Arzt- und Spitalswahl, rasche OP-Termine, Ein- oder Zweibettzimmer sowie Behandlung in Privatkliniken und in der Sonderklasse öffentlicher Spitäler.
Dann kommen die vereinbarten Leistungen rund um Schwangerschaft und Geburt dazu – vom privaten Gynäkologen bis zur Entbindung im Wunschspital.
Alles zur privaten Krankenversicherung bei Schwangerschaft →
Kinderwunschbehandlung
Die private Krankenversicherung übernimmt medizinisch notwendige Heilbehandlungen im Rahmen des gewählten Tarifs.
Wird bei der Abklärung eines unerfüllten Kinderwunsches eine Fruchtbarkeitsstörung festgestellt, sind die medizinisch notwendigen Untersuchungen und Behandlungen dieser Fruchtbarkeitsstörung im Rahmen des versicherten Tarifs gedeckt.
Künstliche Befruchtung wie IVF oder ICSI zählt nicht zur medizinisch notwendigen Heilbehandlung und wird von den privaten Krankenversicherungen nicht übernommen.
Für künstliche Befruchtung ist der österreichische IVF-Fonds relevant. Sind die gesetzlichen Voraussetzungen erfüllt, beteiligt er sich an den Behandlungskosten.
Baby-Versicherungs-Garantie

Mit einer Baby-Versicherungs-Garantie sichern Sie vor der Schwangerschaft, dass Ihr Kind nach der Geburt ohne Gesundheitsprüfung privat versichert werden kann – auch im Fall einer Frühgeburt oder bei behandlungswürdigen Erkrankungen.
Wichtig: Diese Möglichkeit besteht nur vor der Schwangerschaft.
Welche Baby-Versicherungs-Garantie zu Ihnen passt, hängt vom gewählten Tarif ab. PRIVATpatient vergleicht dafür alle 8 privaten Krankenversicherungen.
Alle 8 im Vergleich
Tarife unterscheiden sich bei Leistungen, Prämien und der Baby-Versicherungs-Garantie deutlich. PRIVATpatient vergleicht alle 8 privaten Krankenversicherungen in Österreich und ermittelt, welche Lösung ideal zu Ihrer Familienplanung passt.
Welche Voraussetzungen gelten und wie ist Ihr Kind nach der Geburt abgesichert?
Welche Leistungen stehen Ihnen später für Gynäkologen, Pränataldiagnostik, Untersuchungen, Privatklinik und Wunschspital zur Verfügung?
Welche Leistungen nutzen Sie bereits heute – ambulant und im Spital?
Welche Kombination bietet die gewünschten Leistungen zu einer dauerhaft leistbaren Prämie?
Die beste Lösung verbindet die Leistungen, die heute zu Ihnen passen, mit der Absicherung für Schwangerschaft, Geburt und Baby – zu einer dauerhaft leistbaren Prämie.
 Diese Seite wurde am von Gerhard Scheynost, Geschäftsführer PRIVATpatient.at für Sie auf Aktualität geprüft.
In nur 30 Sekunden zu Ihrer günstigsten Prämie.
Nur Anrede, Geburtsdatum, Bundesland und Kasse — mehr braucht Ihre Prämie nicht.
Finden Sie den über PRIVATpatient.at abgeschlossenen Tarif Ihrer privaten Krankenversicherung anderswo günstiger, erstatten wir Ihnen den Differenzbetrag für die Mindestvertragsdauer (3 Jahre) in bar.
Voraussetzungen:
*Prämienrelevante Inhalte sind alle Angaben, die die Höhe der Prämie bestimmen – insbesondere Geburtsdatum, gesetzlicher Sozialversicherungsträger, Wohnsitzbundesland, versicherter Leistungsumfang/exakte Tarifbezeichnung, Selbstbehalt, Jahreshöchstleistungen und Zahlweise. Die Tarife müssen in allen tariflichen Eigenschaften übereinstimmen.


Der ideale Zeitpunkt ist vor der Schwangerschaft. Sie sichern sich Ihr aktuelles Eintrittsalter, die größte Tarifauswahl und – je nach Tarif – eine Kinder-Versicherungs-Garantie für Ihr künftiges Baby.
Nein. Tritt die Schwangerschaft nach Versicherungsbeginn ein, entfällt die Wartezeit. Als Nachweis gilt, dass der ärztlich errechnete Geburtstermin mindestens 9 Monate nach Versicherungsbeginn liegt.
Grundsätzlich ist das möglich. Besteht beim Abschluss bereits eine Schwangerschaft, erhöht sich die Prämie für drei Jahre um mindestens 70 %. Gleichzeitig ist die Tarifauswahl wesentlich kleiner.
Mehr dazu: Private Krankenversicherung bei Schwangerschaft →
Besonders sinnvoll ist die Kombination aus Wahlarzt und Sonderklasse. Damit nutzen Sie bereits vor der Schwangerschaft private ambulante und stationäre Leistungen. Später kommen die vereinbarten Leistungen für Schwangerschaft und Geburt dazu.
Ja. Mit einer Kinder-Versicherungs-Garantie sichern Sie vor der Schwangerschaft, dass Ihr Kind nach der Geburt ohne Gesundheitsprüfung privat versichert werden kann – auch bei einer Frühgeburt oder bei behandlungswürdigen Erkrankungen.
Nein. Künstliche Befruchtung wie IVF oder ICSI zählt nicht zur medizinisch notwendigen Heilbehandlung und wird von den privaten Krankenversicherungen nicht übernommen.
Wird eine Fruchtbarkeitsstörung festgestellt, sind medizinisch notwendige Untersuchungen und Behandlungen dieser Fruchtbarkeitsstörung im Rahmen des versicherten Tarifs gedeckt. Für künstliche Befruchtung kann bei erfüllten Voraussetzungen der österreichische IVF-Fonds einen Teil der Kosten übernehmen.
Eine bereits bekannte Fruchtbarkeitsstörung wird bei Abschluss einer privaten Krankenversicherung in der Gesundheitsprüfung berücksichtigt. Für diesen Bereich wird üblicherweise ein Leistungsausschluss vereinbart.


Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.