Eine private Krankenversicherung kostet 2026 zwischen 18 Euro (Wahlarzt-Tarif für Kinder) und rund 400 Euro im Monat (Sonderklasse plus Wahlarzt, Premium, 60 Jahre). Für eine 30-jährige Person in Wien: Wahlarzt ab 40 Euro, Sonderklasse ab 92 Euro, beides kombiniert ab 128 Euro. Auf dieser Seite finden Sie Prämien nach Alter, Tarifart und Anbieter, alle Preisfaktoren, Spartipps und Antworten zu Steuer, Kündigung und Gesundheitsprüfung.
 Diese Seite wurde am von Gerhard Scheynost, Geschäftsführer PRIVATpatient.at für Sie auf Aktualität geprüft.
Eine „private Krankenversicherung“ gibt es nicht - es gibt drei Bausteine, die Sie einzeln oder kombiniert abschließen. Monatsprämien für 30 Jahre, Wien:
Ambulant: Wahlarzt-Honorare, Diagnostik (MRT, Labor), Therapien, je nach Tarif Medikamente und Heilbehelfe. Komfort 46–70 €, Premium 81–137 €.
Stationär: freie Arzt- und Spitalswahl, Ein-/Zweibettzimmer, Privatkliniken, Wunschtermin. Komfort ab 106 €, Premium (Österreich-Tarif) ab 128 €. Mit Selbstbehalt ab 62 €.
Beides im selben Vertrag: Die Ambulant-Komponente wird um bis zu 25 Prozent günstiger. Komfort ab 150 €, Premium ab 210 €. Der Rundum-Schutz für Familien und Selbstständige.
Monatsprämie in Euro, jeweils der günstigste Tarif der Kategorie. Die Prämie wird nach dem Alter beim Abschluss kalkuliert - deshalb ist die Tabelle zugleich das stärkste Argument für einen frühen Einstieg.
| Eintrittsalter | Wahlarzt Basis | Wahlarzt Komfort | Sonderklasse Basis | Sonderklasse Komfort | Kombi Komfort |
|---|---|---|---|---|---|
| Kind (0–18) | ab 18 € | 22–35 € | ab 23 € | ab 30 € | ab 50 € |
| 25 Jahre | ab 36 € | 44–66 € | ab 84 € | ab 96 € | ab 140 € |
| 30 Jahre | ab 40 € | 46–70 € | ab 92 € | ab 106 € | ab 150 € |
| 35 Jahre | ab 43 € | 47–73 € | ab 99 € | ab 115 € | ab 162 € |
| 40 Jahre | ab 47 € | 49–75 € | ab 108 € | ab 126 € | ab 175 € |
| 45 Jahre | ab 50 € | 53–78 € | ab 120 € | ab 145 € | ab 198 € |
| 50 Jahre | ab 54 € | 57–81 € | ab 150 € | ab 170 € | ab 227 € |
| 55 Jahre | ab 59 € | 61–85 € | ab 180 € | ab 200 € | ab 261 € |
| 60 Jahre | ab 64 € | 65–89 € | ab 215 € | ab 234 € | ab 299 € |
| 65 Jahre | ab 69 € | 69–93 € | ab 250 € | ab 271 € | ab 340 € |
Richtwerte (Stand September 2026): Person in Wien, ÖGK-versichert, ohne Vorerkrankungen, Sonderklasse im Zweibettzimmer ohne Selbstbehalt. BVAEB-Versicherte rund 10 Prozent günstiger, andere Bundesländer bei der Sonderklasse bis zu einem Drittel günstiger.
Monatsprämien für eine 30-jährige Person in Wien (ÖGK), Sonderklasse im Zweibettzimmer ohne Selbstbehalt bzw. Wahlarzt-Komfort-Tarif. Kein Anbieter ist überall am günstigsten - das Ranking dreht sich je nach Alter, Bundesland und Baustein.
| Versicherer / Tarif | Baustein | 25 Jahre | 30 Jahre | 40 Jahre | 50 Jahre | 60 Jahre |
|---|---|---|---|---|---|---|
| Wiener Städtische - Ambulant Smart | Wahlarzt Basis | 36 € | 40 € | 47 € | 54 € | 64 € |
| Allianz - Wahlarzt Comfort | Wahlarzt Komfort | 44 € | 46 € | 49 € | 57 € | 65 € |
| Wiener Städtische - Ambulant Basic | Wahlarzt Komfort | 59 € | 66 € | 77 € | 90 € | 105 € |
| UNIQA - Wahlarzt Optimal | Wahlarzt Komfort | 66 € | 70 € | 75 € | 81 € | 89 € |
| Allianz - Wahlarzt Extra | Wahlarzt Premium | 78 € | 81 € | 87 € | 100 € | 115 € |
| Merkur - Wahlarzt Best | Wahlarzt Premium | 82 € | 88 € | 100 € | auf Anfrage | auf Anfrage |
| UNIQA - Sonderklasse Pur | Sonderklasse Basis | 84 € | 92 € | 108 € | auf Anfrage | auf Anfrage |
| Wiener Städtische - Sonderklasse Smart (Wien) | Sonderklasse Komfort | 96 € | 106 € | 126 € | 170 € | 234 € |
| Allianz - Sonderklasse Extra (Wien) | Sonderklasse Premium | 115 € | 128 € | 159 € | 208 € | 275 € |
Stand September 2026, Wien/ÖGK, ohne Selbstbehalt, aktuelle Aktionen nicht eingerechnet. Die Tarife von Generali, Donau, Muki und Wüstenrot sowie alle Selbstbehalt- und Bundesland-Varianten vergleichen wir im persönlichen Gespräch.
Der größte Faktor. Sonderklasse Wien: 106 € mit 30, 170 € mit 50, 234 € mit 60 Jahren. Das Alter beim Abschluss bleibt Basis - für immer.
Sonderklasse-Gebühren sind in Wien am höchsten, in Vorarlberg, Tirol und dem Burgenland am niedrigsten - bis zu einem Drittel Unterschied.
BVAEB-Versicherte (Beamte, Eisenbahn, Bergbau) zahlen rund 10 % weniger; ohne gesetzliche Versicherung kostet die Sonderklasse das Dreifache.
250 bis 1.600 € Selbstbehalt pro Jahr senken die Sonderklasse-Prämie um 15 bis 40 %. Beim Wahlarzt regelt der Erstattungssatz (50–100 %) den Eigenanteil.
Einbettzimmer kostet je nach Alter 13 bis 41 € Aufpreis im Monat - für Privatklinik-Fans und werdende Eltern gut investiert, sonst ein Sparpotenzial.
Jahreshöchstbetrag, Psychotherapie, Medikamente, Alternativmedizin, weltweiter Schutz - jeder Baustein kostet 3 bis 20 € Prämie.
Vorerkrankungen führen zu Ausschlüssen oder Zuschlägen (10–50 %). Welcher Versicherer Ihre Diagnose ohne Aufschlag annimmt, klärt unsere anonyme Vorab-Prüfung.
Sonderklasse + Wahlarzt beim selben Anbieter: bis zu 25 % Rabatt auf die Ambulant-Komponente. Familientarife senken die Prämie pro Kind zusätzlich.
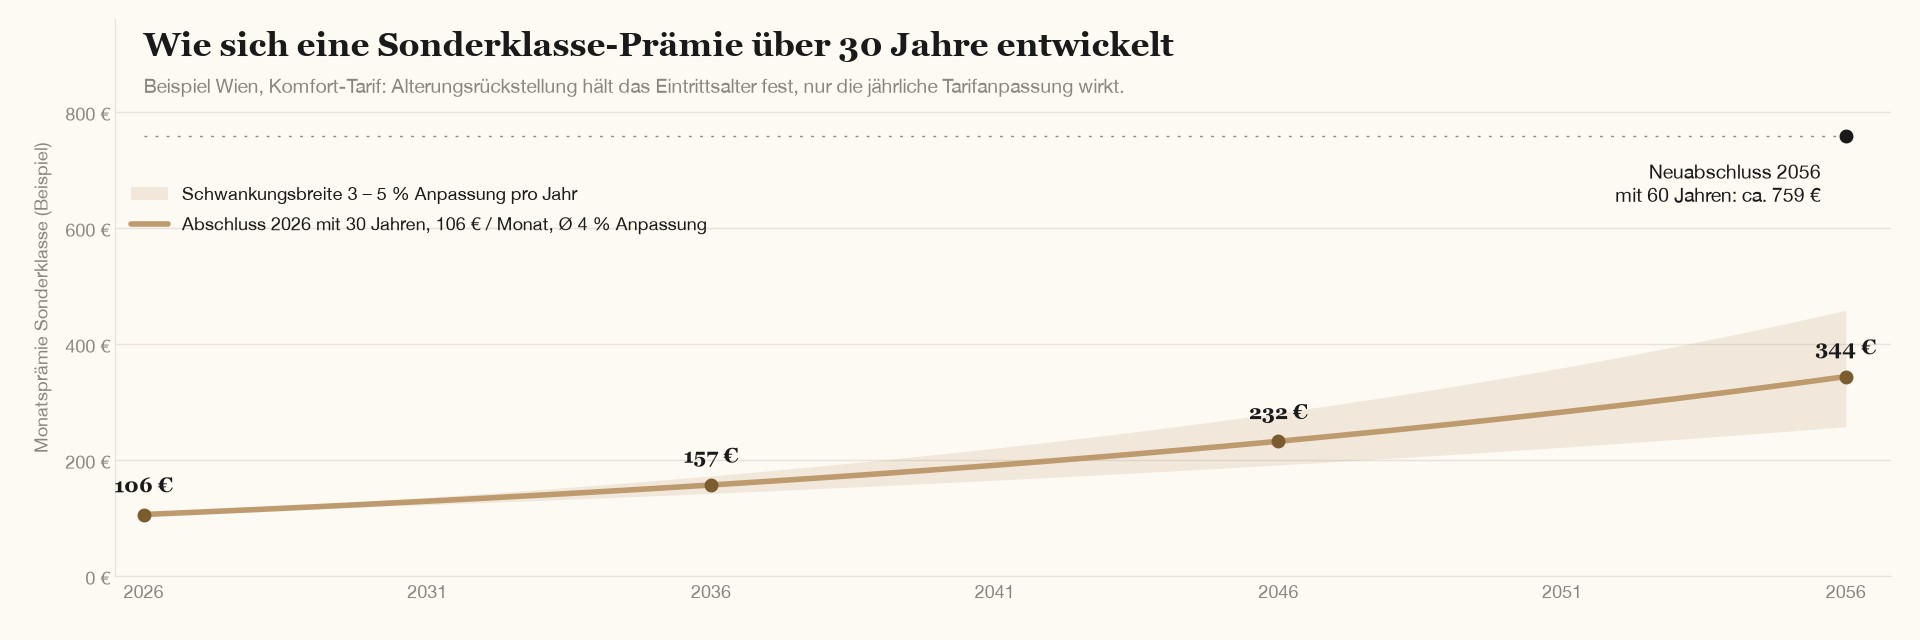
Die private Krankenversicherung in Österreich arbeitet mit Alterungsrückstellungen: Ein Teil Ihrer Prämie wird in jungen Jahren angespart, um die höheren Kosten im Alter zu decken. Deshalb steigt Ihre Prämie nicht, weil Sie älter werden - sie steigt nur durch die jährliche Tarifanpassung, die die medizinische Kosteninflation abbildet.
Historisch lag die Anpassung bei 3 bis 5 Prozent pro Jahr. Beispiel: Wer 2026 mit 30 Jahren eine Sonderklasse für 106 Euro abschließt, zahlt bei 4 Prozent jährlicher Anpassung 2036 rund 157 Euro und 2056 rund 344 Euro - bei einem Einkommen, das im selben Zeitraum ebenfalls inflationiert.
Zum Vergleich: Wer 2056 mit 60 neu abschließt, zahlt zum dann gültigen 60-Jahre-Tarif - heute 234 Euro, in 30 Jahren bei gleicher Anpassung rund 760 Euro. Und das nur, wenn der Gesundheitszustand einen Abschluss dann noch zulässt.
Wichtig: Versicherer dürfen Ihnen wegen Alter oder Krankheit nicht kündigen. Die Prämie kann nur im Rahmen der allgemeinen Tarifanpassung steigen, die die Finanzmarktaufsicht kontrolliert.
Sechs Situationen aus unserer täglichen Beratung, mit dem Tarif, der sich in der Praxis am häufigsten durchsetzt (Richtwerte Wien, Stand September 2026).
Wahlarzt Basis für Gynäkologie und Dermatologie: ab 36 €. Plus Optionstarif Sonderklasse für später: ab 5 €. Gesamt rund 41 € im Monat.
Sonderklasse Bundesland-Tarif mit 800 € Selbstbehalt plus Wahlarzt Komfort in Kombination: rund 120 € im Monat.
Sonderklasse ohne Selbstbehalt mit Einbettzimmer (Familienzimmer bei der Geburt) plus Wahlarzt Komfort: rund 165 € pro Person; Baby später ab 30 €.
Kombi Komfort für die Eltern (je ca. 175 €), Kinder je ca. 50 €: rund 450 € im Monat im Familientarif - bis zu 60 € weniger als vier Einzelverträge.
Sonderklasse Österreich-Tarif ohne Selbstbehalt (Wunschtermin, schnelle Reha) plus Wahlarzt Komfort: rund 220 € im Monat, als Betriebsausgabe prüfen.
Sonderklasse Bundesland-Tarif mit 400 € Selbstbehalt: rund 195 € pro Person. Wahlarzt Basis dazu: ab 64 €. Abschluss noch vor 60 spart dauerhaft.
Was Sie nicht tun sollten: Wechseln, um zu sparen. Ein Wechsel bedeutet neues Eintrittsalter, neue Gesundheitsprüfung und Verlust der Alterungsrückstellung - fast immer ein Verlustgeschäft.
| Thema | So ist die Rechtslage in Österreich (2026) |
|---|---|
| Steuerliche Absetzbarkeit | Prämien sind seit 2021 nicht mehr als Sonderausgaben absetzbar. Selbstständige: Betriebsausgabe in bestimmten Fällen möglich. Arbeitgeber: Gruppenversicherung als Sachbezug mit Freibetrag von 300 € pro Jahr. |
| Gesundheitsprüfung | Gesundheitsfragen zu den letzten 5 bis 10 Jahren; bei Bedarf Arztbericht. Folgen: Annahme, Zuschlag (10–50 %), Ausschluss einzelner Diagnosen oder Ablehnung. Kinder bis 2 Monate nach Geburt ohne Prüfung zum Elternvertrag. |
| Wartezeiten | 3 Monate bei Krankheit, 6 bis 9 Monate bei Schwangerschaft, keine bei Unfall. Bei Wechsel von einem anderen Versicherer oft Anrechnung. |
| Vertragsdauer & Kündigung | Mindestlaufzeit meist 1 bis 3 Jahre, danach jährlich mit 1 bis 3 Monaten Frist kündbar. Sonderkündigungsrecht bei Prämienerhöhung. Der Versicherer darf nur bei Betrug oder Prämienverzug kündigen. |
| Prämienanpassung | Jährlich, an die Entwicklung der Spitals- und Arztkosten gebunden, von der FMA kontrolliert. Historisch 3 bis 5 % pro Jahr; keine individuelle Erhöhung wegen Alter oder Krankheit. |
| Alterungsrückstellung | Teil der Prämie wird für das Alter angespart. Bei Kündigung verfällt sie - deshalb Wechsel gut überlegen; bei Tarifwechsel innerhalb des Versicherers bleibt sie erhalten. |
| Zahlungsweise | Monatlich ohne Aufschlag bei den meisten Anbietern; jährliche Zahlung teils mit 2 bis 3 % Rabatt. |
Wir vergleichen Sonderklasse, Wahlarzt und Kombi-Tarife aller österreichischen Krankenversicherer für Ihr Alter, Ihr Bundesland und Ihre Gesundheit - kostenfrei, ungebunden, mit Bestpreis-Garantie.
Für eine 30-jährige Person in Wien: Wahlarzt ab 40 Euro, Sonderklasse ab 92 Euro, beides kombiniert ab 128 Euro (Komfort ab 150 Euro). Kinder ab 18 Euro (Wahlarzt) bzw. 23 Euro (Sonderklasse). Mit 50 Jahren verdoppelt sich die Sonderklasse-Prämie etwa (Richtwerte Stand September 2026).
Das hängt von Alter, Bundesland, Baustein und Gesundheit ab - kein Anbieter ist überall am günstigsten. Beim Wahlarzt ist die Wiener Städtische oft der günstigste Einstieg, bei der Sonderklasse in Wien UNIQA; für Kombi-Verträge häufig Allianz. Wir vergleichen alle 8 für Sie.
Rein rechnerisch bei regelmäßiger Nutzung: Drei Wahlarzt-Besuche, ein MRT und zehn Physiotherapie-Einheiten im Jahr kosten über 1.500 Euro; ein Komfort-Tarif 550 bis 840 Euro. Bei der Sonderklasse deckt ein einziger Aufenthalt in zehn Jahren die Prämien. Der eigentliche Wert liegt aber in Zeit, Wahlfreiheit und Planbarkeit.
Als Privatperson seit 2021 nicht mehr. Selbstständige können die Prämie in bestimmten Fällen als Betriebsausgabe ansetzen, Arbeitgeber eine Gruppenversicherung als steuerbegünstigten Sachbezug (300 Euro Freibetrag pro Jahr) bieten.
Der Versicherer prüft Ihre Gesundheitsangaben und entscheidet über Annahme, Zuschlag oder Ausschluss. Die Praxis unterscheidet sich stark: Was ein Anbieter ablehnt, versichert ein anderer ohne Aufschlag. Unsere anonyme Vorab-Prüfung bei mehreren Versicherern schützt Sie vor einer aktenkundigen Ablehnung.
Ja, aber selten sinnvoll: Beim Wechsel gilt Ihr aktuelles Alter, eine neue Gesundheitsprüfung und der Verlust der Alterungsrückstellung. Besser: Tarifwechsel innerhalb des Versicherers - der ist ohne diese Nachteile möglich.
Nichts. Vergleich, Beratung, Vorab-Prüfung und Abschluss sind kostenfrei; wir werden vom Versicherer vergütet. Mit unserer Bestpreis-Garantie zahlen Sie dieselbe Prämie wie beim Direktabschluss - plus exklusive Aktionen.
Sonderklasse Wien: ab 150 Euro mit 50, ab 215 Euro mit 60 Jahren; Wahlarzt Basis: ab 54 bzw. 64 Euro. Ein Abschluss ist bis ins hohe Alter möglich, in der Praxis werden aber ab 50 häufiger Diagnosen ausgeschlossen - jeder frühere Abschluss lohnt sich doppelt.
Über 873 weitere Bewertungen finden Sie auf dieser Seite.



Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.