Die Sonderklasse gibt es in vielen Spielarten: ohne oder mit Selbstbehalt von 250 bis 1.600 Euro, mit Ein- oder Zweibettzimmer, als Optionstarif für später. Die richtige Kombination spart bis zu 40 Prozent Prämie - die falsche kostet im Spital tausende Euro.
PRIVATpatient findet für Sie den Sonderklasse-Tarif, der zu Ihren Wünschen und zu Ihrer finanziellen Situation passt - mit echten Zahlen statt Werbeversprechen.
 Diese Seite wurde am von Gerhard Scheynost, Geschäftsführer PRIVATpatient.at für Sie auf Aktualität geprüft.
Beim Selbstbehalt-Tarif tragen Sie pro Kalenderjahr einen fixen Betrag selbst - beispielsweise 250, 500, 800 oder 1.600 Euro. Der Selbstbehalt gilt einmal pro Jahr, nicht pro Aufenthalt: Bei zwei Operationen im selben Jahr zahlen Sie ihn nur einmal.
Rechenbeispiel, 30 Jahre, Wien, Zweibettzimmer: Ohne Selbstbehalt rund 106 Euro im Monat, mit 800 Euro Selbstbehalt rund 74 Euro. Ersparnis: 384 Euro pro Jahr. Nach gut zwei Jahren ohne Spitalsaufenthalt haben Sie den Selbstbehalt eines späteren Aufenthalts bereits „verdient“.
Für wen: Gesunde Erwachsene zwischen 25 und 50, die Spitalsaufenthalte als Ausnahme sehen. Nicht ideal für: Familien mit kleinen Kindern (häufigere Aufenthalte) und Menschen mit chronischen Erkrankungen.
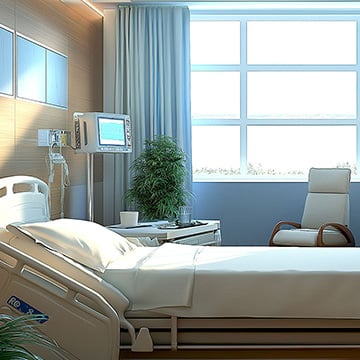
Der Aufpreis für das Einbettzimmer liegt bei rund 13 bis 41 Euro im Monat je nach Eintrittsalter (30 Jahre: rund 15 Euro). Dafür erhalten Sie in Privatkliniken Hotel-Komfort mit eigenem Bad und Übernachtungsmöglichkeit für den Partner - etwa bei der Geburt.
In öffentlichen Spitälern sind Einbettzimmer in der Sonderklasse nicht immer verfügbar; dann wird das Zweibettzimmer ohne Rückerstattung bereitgestellt. Wer vorwiegend öffentliche Spitäler nutzt, kann den Aufpreis sparen. Für Privatklinik-Fans und werdende Eltern ist das Einbettzimmer die richtige Wahl.
Ein Optionstarif kostet 3 bis 10 Euro im Monat und sichert Ihnen das Recht, später - meist innerhalb von 5 bis 10 Jahren oder bis zu einem Höchstalter - ohne neue Gesundheitsprüfung in die volle Sonderklasse zu wechseln. Die Prämie richtet sich dann nach dem Alter beim Wechsel, aber Ihr Gesundheitszustand von heute zählt.
Für wen: Studierende, Berufseinsteiger, junge Familien in der Bauphase - alle, die sich die volle Prämie noch nicht leisten wollen, aber ihre Versicherbarkeit sichern möchten. Auch Eltern nutzen Optionstarife gerne für Kinder ab 18.
Achtung: Der Optionstarif selbst leistet nichts (oder nur ein kleines Taggeld). Er ist eine Eintrittskarte, keine Versicherung.
| Lebenslage | Empfohlene Variante | Prämie 30 J. Wien (Richtwert) |
|---|---|---|
| Student / Berufseinstieg | Optionstarif oder Tarif mit 1.600 € Selbstbehalt | ab 5 € bzw. ab 62 € |
| Single, gesund, 25–45 | 800 € Selbstbehalt, Zweibettzimmer | ab 74 € |
| Paar mit Kinderwunsch | Ohne Selbstbehalt, Einbettzimmer (Familienzimmer) | ab 121 € |
| Familie mit Kindern | Familientarif ohne Selbstbehalt, Zweibett, Kinder ab 20 € | Familie ab ca. 250 € |
| 50+, planbare Operationen | Ohne Selbstbehalt, Einbettzimmer | ab 234 € (50 J.) |
| Selbstständige | Ohne Selbstbehalt, Einbettzimmer (Wunschtermin, schnelle Reha) | ab 121 € |
Alle Prämien sind Richtwerte (Stand September 2026) für eine Person in Wien mit ÖGK-Versicherung, ohne Vorerkrankungen. BVAEB-Versicherte zahlen rund 10 Prozent weniger.
Wir vergleichen die Sonderklasse-Tarife aller 8 österreichischen Versicherer für Ihr Bundesland und Ihre Situation - kostenfrei, ungebunden und mit Bestpreis-Garantie.
Bei fast allen österreichischen Versicherern pro Kalenderjahr. Zwei Aufenthalte im selben Jahr kosten also nur einmal den Selbstbehalt. Bei wenigen Tarifen gilt er pro Aufenthalt - das prüfen wir für Sie.
Erhöhen ja, meist jederzeit. Verringern oder ganz streichen erfordert in der Regel eine neue Gesundheitsprüfung für den Mehrschutz. Deshalb: Lieber mit dem Selbstbehalt starten, den Sie langfristig wollen.
15 bis 40 Prozent Prämie, je nach Höhe. Beispiel 30 Jahre, Wien: 106 Euro ohne, rund 74 Euro mit 800 Euro Selbstbehalt - 384 Euro Ersparnis pro Jahr. Wer im Schnitt seltener als alle zwei Jahre im Spital ist, fährt mit Selbstbehalt günstiger.
Sie melden den Umzug, und der Versicherer stellt die Prämie auf Ihr neues Wohn-Bundesland um - ohne Gesundheitsprüfung. Die Prämie kann sich dadurch nach oben oder unten ändern.
Je nach Versicherer bis zu einem Höchstalter (oft 35 bis 45 Jahre) oder für einen bestimmten Zeitraum (5 bis 10 Jahre). Danach verfällt das Wechselrecht - wir erinnern Sie rechtzeitig.
Über 873 weitere Bewertungen finden Sie auf dieser Seite.



Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.