
Wann?
30Wochen
So lange warten Patienten häufig auf eine Knie- oder HNO‑Operation.
Bei Hüftoperationen sind es rund 27 Wochen.
Sechs bis sieben Monate mit Beschwerden, Einschränkungen und der Ungewissheit, wann die Behandlung endlich stattfindet.
Mit der passenden Sonderklasse-Versicherung wählen Sie Arzt und Spital selbst – von der Privatklinik bis zur Sonderklasse im öffentlichen Krankenhaus. Dazu kommen Ein- oder Zweibettzimmer mit Hotelkomfort, rasche & planbare Behandlungstermine sowie Kostendeckungs-Garantie und Direktverrechnung mit allen Vertragsspitälern.
PRIVATpatient vergleicht die Sonderklasse-Tarife der acht privaten Krankenversicherungen in Österreich, damit Leistungen, Monatsprämien und Selbstbehalte ideal zu Ihren Wünschen und Ihrem Budget passen.
 Diese Seite wurde am von Gerhard Scheynost, Geschäftsführer PRIVATpatient.at für Sie auf Aktualität geprüft.
Warum Sonderklasse?
Wenn eine planbare Operation notwendig wird, zählt vor allem die Gewissheit, medizinisch bestmöglich versorgt zu sein. Dafür werden drei Fragen entscheidend: Wann werde ich operiert? Wer operiert mich? Und wo werde ich behandelt?
30Wochen
So lange warten Patienten häufig auf eine Knie- oder HNO‑Operation.
Bei Hüftoperationen sind es rund 27 Wochen.
Sechs bis sieben Monate mit Beschwerden, Einschränkungen und der Ungewissheit, wann die Behandlung endlich stattfindet.
Wer soll mich operieren?
In der Allgemeinen Klasse behandelt Sie der Arzt des Krankenhauses, der gerade Dienst hat.
Mit einer passenden Sonderklasse-Versicherung wählen Sie Ihren behandelnden Arzt selbst und können so gezielt einen Top-Spezialisten für Ihren Eingriff auswählen.
Denn bei einer Operation können Erfahrung, Spezialisierung und Vertrauen in den behandelnden Arzt entscheidend sein.
Wohnort statt Wunschspital?
Bei planbaren Behandlungen können öffentliche Krankenhäuser Patienten aus anderen Bundesländern abweisen.
Mit Sonderklasse stehen Ihnen zusätzliche Spitäler und Privatkliniken zur Wahl.
800Betten weniger
Bis 2030 plant Wien rund 800 rein stationäre Spitalsbetten weniger und baut gleichzeitig die tagesklinische Versorgung deutlich aus.

Genau dafür gibt es die Sonderklasse.
Sie wählen Ihren Wunsch-Arzt und Ihr Wunsch-Spital.
Und können sich auf das konzentrieren,
was wirklich zählt: wieder gesund zu werden.
Ob Spezialist Ihres Vertrauens oder Privatklinik Ihrer Wahl: Mit der passenden Sonderklasse-Versicherung ist Ihre bestmögliche Behandlung gesichert und die tariflichen Kosten werden von der Versicherung übernommen.
Was Sonderklasse leistet
Mit einer Sonderklasse-Versicherung sichern Sie sich entscheidende Vorteile: raschere Behandlungstermine, freie Arzt- und Spitalswahl, mehr Komfort während Ihres Spitalsaufenthalts und die Gewissheit, dass die versicherten Kosten übernommen werden.
01 · Rasche Termine
Statt monatelanger Wartezeiten erhalten Sie rasch einen planbaren Operationstermin. Das bedeutet weniger Zeit mit Schmerzen, Beschwerden und Einschränkungen – und die Chance, schneller wieder gesund zu werden.
02 · Freie Arzt- und Spitalswahl
Sie wählen Ihren Wunsch-Arzt und Ihr Wunsch-Spital selbst. Ob führender Spezialist, Privatklinik oder Sonderklasse im öffentlichen Krankenhaus: Sie entscheiden, wem Sie Ihre Gesundheit anvertrauen. Privatkliniken & Spitäler →
03 · Mehr Komfort
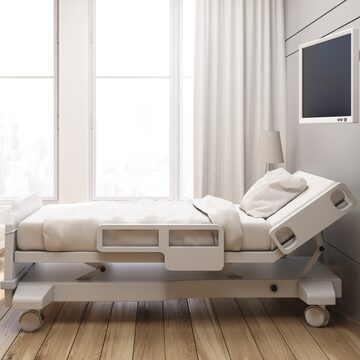
Im Einbett- oder Zweibettzimmer genießen Sie gehobenen Komfort, mehr Privatsphäre und eine angenehmere Atmosphäre. So können Sie sich während Ihres Spitalsaufenthalts ganz auf Ihre Erholung konzentrieren.
04 · Kostendeckungs-Garantie
Ihre Versicherung übernimmt die versicherten Spitalskosten. In Vertragsspitälern erfolgt die Abrechnung direkt zwischen Spital und Versicherung. Ein vereinbarter Selbstbehalt bleibt bei Ihnen. Kostengarantie im Detail →
Den richtigen Tarif wählen
Zwischen den einzelnen Sonderklasse-Tarifen gibt es erhebliche Unterschiede – bei der Spitalswahl, den versicherten Leistungen und den monatlichen Prämien. Entscheidend ist deshalb nicht der teuerste Tarif, sondern jener, der zu Ihren Bedürfnissen und Ihrer finanziellen Situation passt.
Wo möchten Sie behandelt werden?
Manche Tarife bieten österreichweiten Versicherungsschutz, andere beschränken sich auf bestimmte Bundesländer oder sehen außerhalb der versicherten Region eine Kostenbeteiligung vor. Entscheidend ist, dass Sie im Ernstfall die gewünschte Klinik und den Spezialisten Ihrer Wahl nutzen können.
Welche Leistungen sind Ihnen wichtig?
Für den Einstieg gibt es drei Tarifgruppen:
Das Einbettzimmer ist eine zusätzliche Auswahl. Auch bei Geldleistungen während eines Spitalsaufenthalts und bei zusätzlichen Leistungen gibt es Unterschiede. Entscheidend ist, dass Ihr Tarif genau den Schutz bietet, den Sie benötigen.
Wie viel Selbstbehalt ist sinnvoll?
Ein Selbstbehalt reduziert die monatliche Versicherungsprämie oft erheblich. Viele hochwertige Tarife verzichten zudem bei bestimmten Behandlungen oder bis zu einem bestimmten Alter auf den Selbstbehalt. Entscheidend ist, dass sowohl die laufende Prämie als auch ein möglicher Selbstbehalt zu Ihrem Budget passen.
Acht Versicherungen. Zahlreiche Tarife.
Eine Entscheidung.
Welche Sonderklasse bietet Ihnen das beste Verhältnis aus Leistungen, Prämie und Selbstbehalt? Genau darauf kommt es beim Vergleich an.
Die Prämien im Vergleich
Die monatliche Prämie hängt von Ihrem Eintrittsalter, Bundesland, Ihrer Sozialversicherung und dem gewählten Tarif ab. Besonders großen Einfluss hat der Selbstbehalt.
Beispiel: Eintrittsalter 35 Jahre
Gleiches Alter. Gleiches Bundesland.
Gleiche Sozialversicherung. Mehr als vierfacher Preis.
Den Unterschied machen die Tarifgestaltung und vor allem der Selbstbehalt.
Tarifprämien Stand Oktober 2026. Vergleich für dieselbe Person bei identischen persönlichen Voraussetzungen.
Jeden Monat – und im Spital.
Ein niedriger Monatsbeitrag ist attraktiv. Doch ein hoher Selbstbehalt kann bei einem Spitalsaufenthalt mehrere tausend Euro ausmachen.
Deshalb zählt nicht allein, wie günstig eine Sonderklasse-Versicherung ist, sondern wie gut Prämie, Leistungen und Selbstbehalt zusammenpassen.
Warum früher besser ist
Wer früh startet, profitiert bei seiner Sonderklasse-Versicherung von einem günstigeren Eintrittsalter und besseren Voraussetzungen bei der Gesundheitsprüfung. Gleichzeitig steigt mit zunehmendem Alter die Häufigkeit von Spitalsaufenthalten deutlich an.
3,1 ×
Menschen ab 60 Jahren verzeichnen rund dreimal so viele stationäre Aufenthalte je Einwohner wie Menschen zwischen 15 und 59 Jahren.
Spitalsaufenthalte je 100 Einwohner nach Alter
3,2 ×
Beim selben Sonderklasse-Tarif kostet ein Neuabschluss mit 70 Jahren mehr als dreimal so viel wie mit 25 Jahren.
Monatsprämie bei Neuabschluss · 1 Münze ≈ 10 €
Mit zunehmendem Alter steigt die Wahrscheinlichkeit, dass bereits Erkrankungen, Beschwerden oder medizinische Behandlungen vorliegen. Bei einem Neuabschluss können diese zu Prämienzuschlägen, Leistungsausschlüssen oder einer Ablehnung führen.
Je später Sie Ihre Sonderklasse abschließen, desto höher ist die Einstiegsprämie. Gleichzeitig nimmt die Häufigkeit von Spitalsaufenthalten mit dem Alter deutlich zu.
Das beste Eintrittsalter für Ihre Sonderklasse?
So früh wie möglich – solange Sie gesund sind.
Warum PRIVATpatient?
Seit 2012 ist PRIVATpatient ausschließlich auf private Krankenversicherungen spezialisiert. Als ungebundener Versicherungsmakler vergleichen wir die Sonderklasse-Tarife aller acht privaten Krankenversicherungen in Österreich – und finden jene Lösung, die zu Ihren Wünschen, Ihrem Gesundheitszustand und Ihrem Budget passt.
Über 880 Fünf-Sterne-Bewertungen und mehr als 50.000 Beratungen bestätigen das Vertrauen unserer Kunden.


Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.