
Billigstbieter
- Monatsprämie
- 48,13 €
- Selbstbehalt im Spital, Ø 6,1 Tage1
- 2.490 €aus eigener Tasche498 € pro Spitalstag,
max. 5 Tage / Kalenderjahr - Kein Selbstbehalt bei
- Unfall

Sonderklasse · Kosten
Eine Sonderklasse-Versicherung kostet mit 35 Jahren je nach Tarif zwischen48,13 €und215,29 € pro Monat.
Gleiches Alter, gleiches Bundesland,
gleiche Sozialversicherung.
Vierfacher Preis.
Den Unterschied machen allein die Tarifgestaltung –
und vor allem der Selbstbehalt.
Eine Sonderklasse muss zweimal leistbar sein:
jeden Monat – und im Spital.
Tarifprämien Stand Oktober 2026 für 35-Jährige mit Wohnsitz im Burgenland, versichert bei der BVAEB, jeweils mit Österreichdeckung. Die dargestellten Tarife unterscheiden sich nach Tarifgestaltung und Selbstbehalt.
 Diese Seite wurde am von Gerhard Scheynost, Geschäftsführer PRIVATpatient.at für Sie auf Aktualität geprüft.
Billigstbieter, Bestbieter, Höchstbieter
Drei Tarife für exakt dieselbe Person.
Entscheidend ist, was die günstige Prämie wert ist, wenn die Sonderklasse tatsächlich gebraucht wird.
| Billigstbieter | Bestbieter | Höchstbieter | |
|---|---|---|---|
| Monatsprämie | 48,13 € | 74,35 € | 215,29 € |
| Selbstbehaltim Spital, Ø 6,1 Tage1 | 2.490 €aus eigener Tasche | 0 € | 0 € |
| Regelung | 498 € pro Spitalstag, max. 5 Tage / Kalenderjahr | kein Selbstbehalt bis zum 40. Geburtstag, danach 916 € / Kalenderjahr | Ohne Selbstbehalt |
| Kein Selbstbehalt bei |
| Ab dem 40. Geburtstag:
|
|
Bei einem Selbstbehalt von 2.490 € fragt sich jeder Kunde:
Soll ich die Sonderklasse in Anspruch nehmen – oder nicht?
Genau diese Frage darf sich gar nicht erst stellen.
Tut sie es doch, passt der Tarif nicht zur finanziellen Situation
und wäre ein Fall von „Wer billig kauft, kauft teuer.“
Der Bestbieter kostet 26,22 € mehr im Monat als der Billigstbieter –
und ist der Tarif mit dem langfristig besten Preis-Leistungs-Verhältnis.
Der Höchstbieter verlangt 140,94 € mehr im Monat als der Bestbieter – und bietet beim Selbstbehalt bis zum 40. Geburtstag keinen Vorteil.
Zweimal leistbar heißt:
Tarifprämien Stand Oktober 2026 für 35-Jährige. 1 Statistik Austria, Spitalsentlassungsstatistik 2024.
Die Prämie für eine Sonderklasse ist kein fixer Preis.
Eintrittsalter, Hauptwohnsitz, Sozialversicherung und Selbstbehalt können denselben Tarif deutlich teurer oder günstiger machen.
Derselbe Tarif kostet mit 24 Jahren 71,82 € und mit 53 Jahren schon 143,67 € monatlich.
Das Eintrittsalter ist damit ein Preisfaktor, den Sie später nicht mehr zurückdrehen können.
30 Jahre, ÖGK-versichert: In Vorarlberg kostet derselbe Tarif 70,82 €, in Wien 106,00 € pro Monat.
Damit entscheidet selbst der Hauptwohnsitz spürbar über die Prämie.
30 Jahre, Hauptwohnsitz Niederösterreich: Mit ÖGK, SVS-Sach oder KFA kostet der Tarif 81,20 €, mit BVAEB 70,64 € und mit SVS-Geld 69,02 € monatlich.
Gleiches Alter, gleicher Wohnsitz, gleicher Tarif – trotzdem drei unterschiedliche Preise.
30 Jahre, Niederösterreich, ÖGK: Abhängig von der Höhe des Selbstbehalts kostet derselbe Tarif zwischen 81,20 € und 118,83 € monatlich.
Der Selbstbehalt senkt die Kosten nicht einfach – er verlagert einen Teil davon von der Monatsprämie in den Leistungsfall.
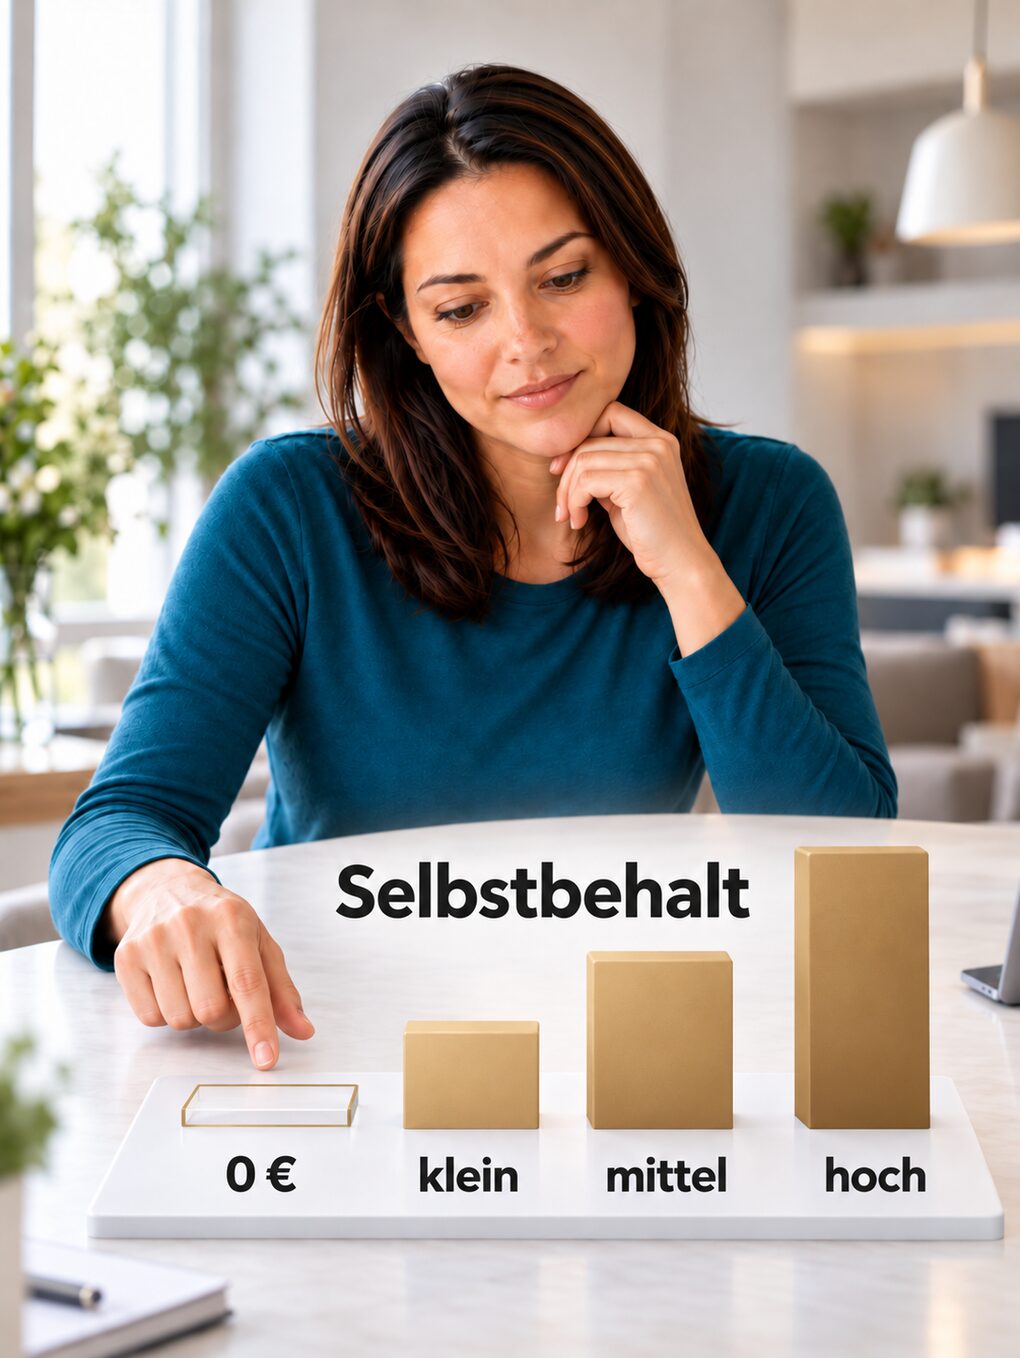
Selbstbehalt richtig wählen
Sonderklasse-Tarife mit Selbstbehalt
sind nahezu immer die bessere Wahl.
Eine Sonderklasse ohne Selbstbehalt kostet jeden Monat mehr – unabhängig davon, ob Sie die Versicherung in Anspruch nehmen.
Mit Selbstbehalt ist die laufende Prämie niedriger. Dafür bezahlen Sie bei einem Spitalsaufenthalt aufgrund einer Erkrankung den vereinbarten Selbstbehalt.
Bei mehreren wichtigen Tarifen entfällt der Selbstbehalt bis zum 40. oder 45. Geburtstag – abhängig vom gewählten Tarif.
Damit profitieren Sie bereits von der günstigeren Prämie eines Selbstbehalt-Tarifs, ohne in diesen Jahren bei einem Spitalsaufenthalt einen Selbstbehalt bezahlen zu müssen.
Wer später weiterhin keinen Selbstbehalt möchte, kann bei Tarifen mit entsprechender Wechseloption ohne neuerliche Gesundheitsprüfung in die Variante ohne Selbstbehalt wechseln.
Wer die niedrigere Monatsprämie bevorzugt, bleibt im günstigeren Selbstbehalt-Tarif und trägt im Leistungsfall den tariflichen Selbstbehalt.
Die richtige Entscheidung lautet daher meist nicht
„Selbstbehalt ja oder nein?“, sondern:
Welche Höhe passt zu Ihrem Budget
und zu Ihrer finanziellen Reserve?
Sonderklasse als Selbstzahler
Wer die Sonderklasse ohne private Krankenversicherung in Anspruch nimmt, bezahlt die zusätzlichen Kosten selbst.
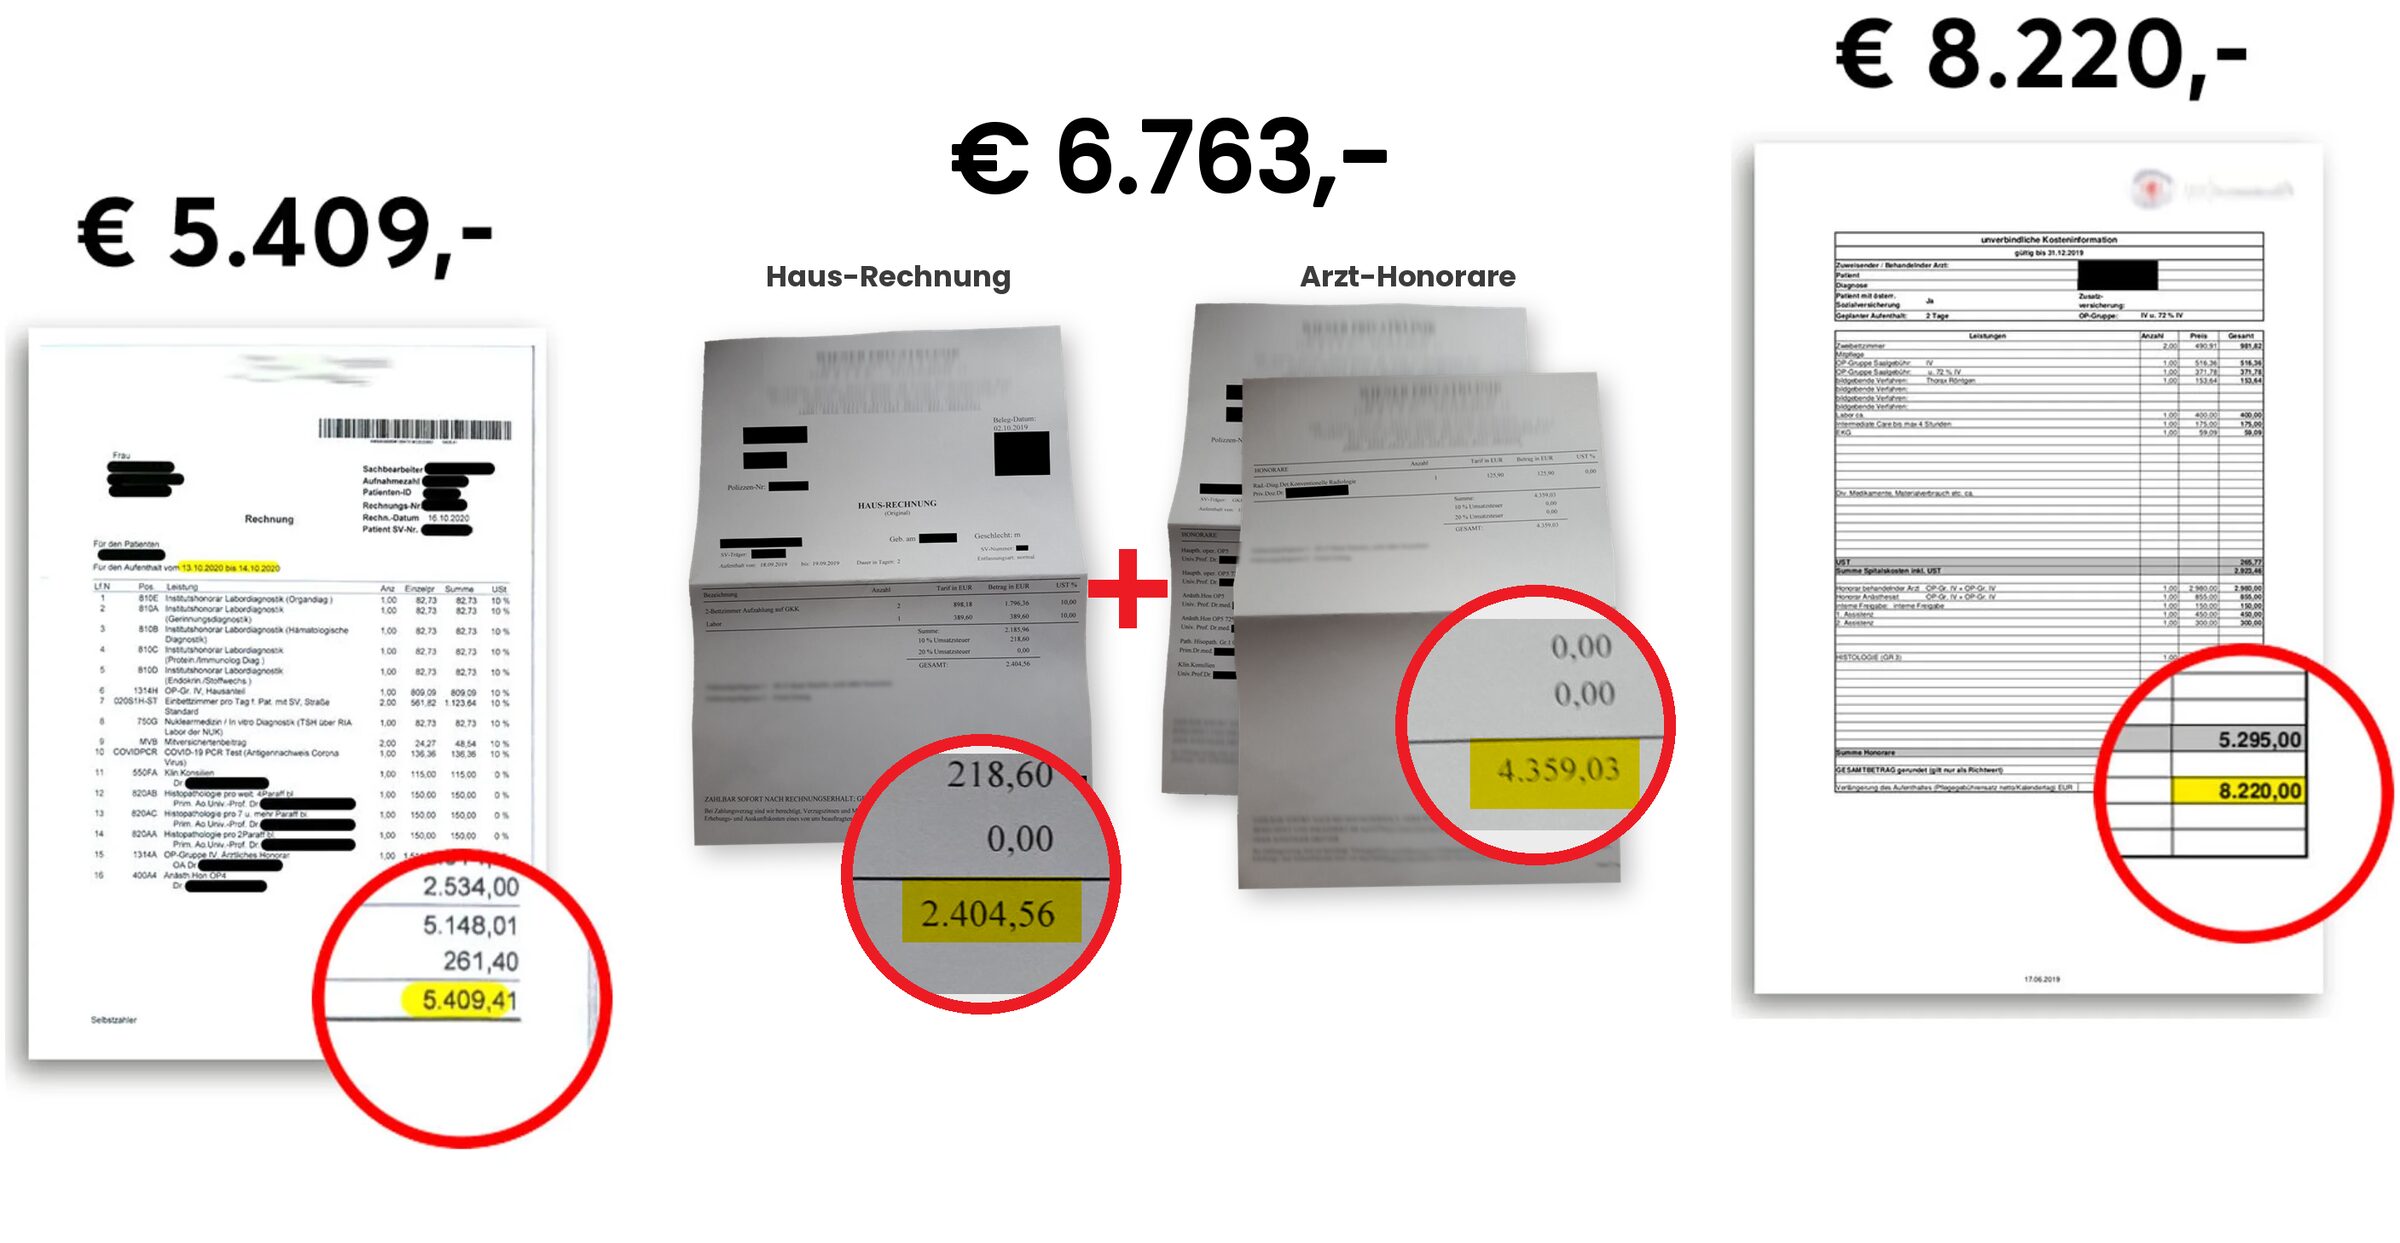
Wie hoch die Gesamtrechnung ausfällt, hängt von Spital, Behandlung, Aufenthaltsdauer und ärztlichen Honoraren ab. Einen österreichweit einheitlichen Preis pro Tag gibt es deshalb nicht.
Zum Ansehen seitlich wischen oder
Bei längeren Spitalsaufenthalten liegen die Gesamtkosten in der Regel im fünfstelligen Bereich – ohne private Krankenversicherung bezahlt der Patient diese Sonderklassekosten selbst.
Die gesetzlichen Krankenkassen wie ÖGK, SVS und BVAEB weisen ausdrücklich darauf hin, dass die zusätzlichen Kosten der Sonderklasse privat zu bezahlen sind.
Die Spitalsrechnung kann 5.000 €, 15.000 €, 50.000 € oder mehr betragen.
Mit der passenden Sonderklasse-Versicherung wird aus einem unberechenbaren Kostenrisiko eine leistbare, planbare Ausgabe.

Kostenfrei & unverbindlich
Ihre Prämie in nur 30 Sekunden
Die Prämie hängt vor allem von Eintrittsalter, Wohnsitz-Bundesland, Sozialversicherung, Gesundheitszustand, Tarifgestaltung und Selbstbehalt ab. In unserem Vergleich für 35-Jährige reicht sie – bei gleicher Person und gleichem Bundesland – von 48,13 € bis 215,29 € pro Monat.
Einen österreichweit einheitlichen Tagespreis gibt es nicht. Die Rechnung setzt sich aus Spitalskosten, ärztlichen Honoraren und weiteren medizinischen Leistungen zusammen. Unsere Kostenbeispiele auf dieser Seite zeigen 5.409 €, 6.763 € und 8.220 € für jeweils eine Nacht Sonderklasse.
Ohne private Krankenversicherung bezahlt der Patient die zusätzlichen Kosten der Sonderklasse selbst. Bereits eine Nacht kostet mehrere tausend Euro, bei längeren Spitalsaufenthalten liegen die Gesamtkosten in der Regel im fünfstelligen Bereich.
Das hängt vom Tarif ab. Es gibt Sonderklasse-Tarife ohne Selbstbehalt, mit einem fixen Selbstbehalt pro Kalenderjahr oder mit einem tageweisen Selbstbehalt bis zu einer festgelegten Höchstgrenze. Entscheidend ist deshalb nicht nur die Monatsprämie, sondern auch, welcher Betrag im Leistungsfall selbst zu bezahlen ist.
Sonderklasse-Tarife mit Selbstbehalt sind punkto Preis-Leistungs-Verhältnis nahezu immer die bessere Wahl. Die monatliche Prämie ist niedriger, und bei mehreren wichtigen Tarifen entfällt der Selbstbehalt bis zum 40. oder 45. Geburtstag. Tarife mit entsprechender Wechseloption ermöglichen später außerdem den Wechsel in eine Variante ohne Selbstbehalt – ohne neuerliche Gesundheitsprüfung. Entscheidend ist, dass die Höhe des Selbstbehalts zu Ihrem Budget und Ihrer finanziellen Reserve passt.
Die Kosten eines Spitalsaufenthalts unterscheiden sich je nach Bundesland und sind in Wien am höchsten. Je geringer die Spitalskosten in einem Bundesland, desto geringer ist auch die Prämie der privaten Krankenversicherung.
Auch die gesetzlichen Sozialversicherungen erstatten bei Spitalsaufenthalten unterschiedlich hohe Beträge. Je höher diese Kostenerstattung ausfällt, desto geringer ist der Kostenanteil der privaten Krankenversicherung – und damit die Prämie.
Ja – je später der Versicherungsbeginn, desto höher ist die Tarifprämie. In unserem Beispiel kostet der gleiche Tarif mit 24 Jahren 71,82 € und mit 53 Jahren bereits 143,67 € pro Monat – also doppelt so viel.
Ja, Vorerkrankungen, Beschwerden, Anomalien oder von der Norm abweichende Befunde können – müssen aber nicht – zu einem Risikozuschlag, einem Leistungsausschluss, einer besonderen Wartezeit oder einer Ablehnung führen.


Wir ersuchen um Ihre Zustimmung für Cookies. Marketing-Cookies werden erst mit Ihrer Zustimmung verwendet, unsere Website ist werbefrei.